Der deutsche Technologiesektor erlebt im Jahr 2026 einen beachtlichen Kapitalzuwachs. Laut dem aktuellen Atomico-Report über die europäische Technologielandschaft sammeln deutsche Start-ups im laufenden Jahr voraussichtlich 13,4 Milliarden US-Dollar an Wagniskapital ein. Dies entspricht einem Anstieg von 89 Prozent im Vergleich zum Vorjahr 2025, in dem lediglich 7,1 Milliarden Dollar verzeichnet wurden. Haupttreiber dieser Entwicklung sind massive Zuflüsse in Künstliche Intelligenz, physische Robotik und Verteidigungstechnologie. Ein prominentes Beispiel hierfür bildet das Robotik-Unternehmen Agile Robots, das am 17. November eine Series-Finanzierungsrunde über 500 Millionen US-Dollar bei einer Gesamtbewertung von 8,5 Milliarden Dollar abschließen konnte.
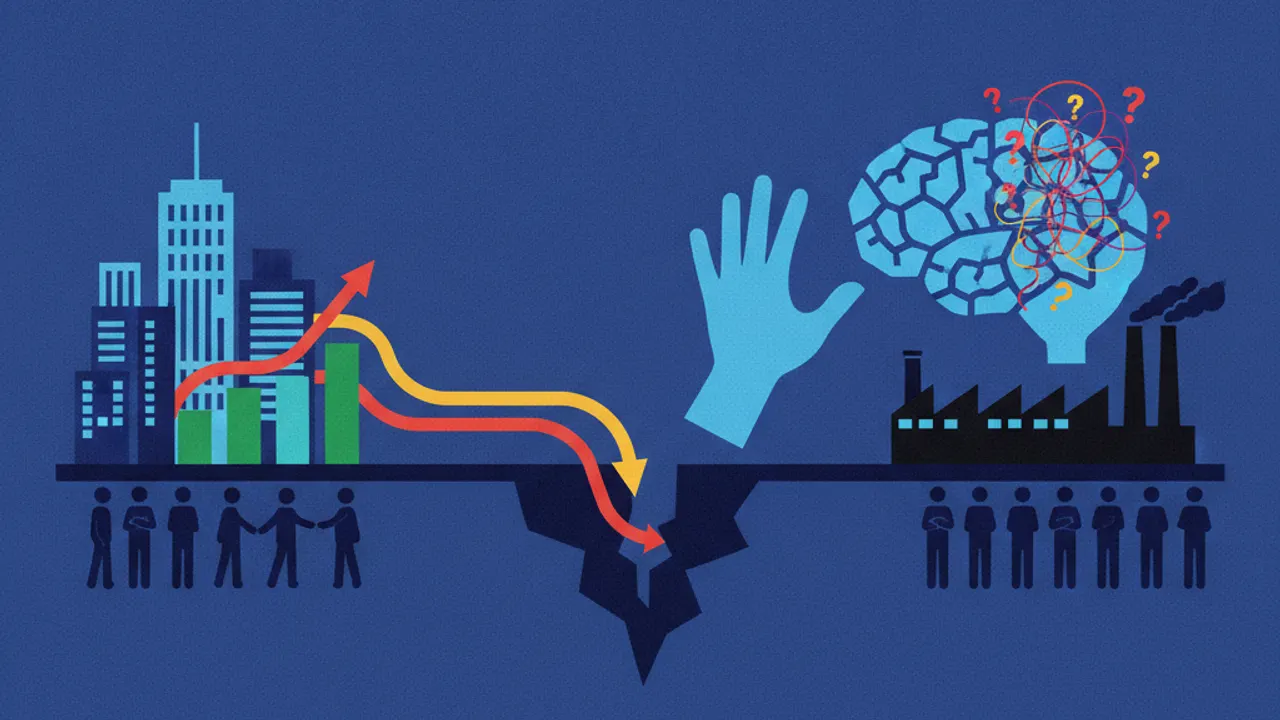
Trotz dieser Finanzierungsrunden offenbart ein Blick auf die breite Unternehmenslandschaft eine anhaltende Spaltung. Eine repräsentative Umfrage des ZEW Mannheim unter rund 1.300 Unternehmen zeigt, wie unterschiedlich einzelne Wirtschaftssektoren die Technologie bewerten. In der Informationswirtschaft betrachten 74 Prozent der Betriebe Künstliche Intelligenz für die kommenden drei Jahre als sehr wichtig oder wichtig für ihre eigene Wettbewerbsfähigkeit. Dabei entfallen 46 Prozent auf die Einstufung als sehr wichtig und 28 Prozent auf die Einstufung als wichtig.
Im traditionellen verarbeitenden Gewerbe zeichnet sich hingegen ein gänzlich anderes Bild ab. Ganze 30 Prozent der befragten Industrieunternehmen geben an, dass Künstliche Intelligenz kaum oder gar keinen Einfluss auf ihre Wettbewerbsposition haben werde. Die Wissenschaftler des ZEW stellten zudem fest, dass die tatsächliche Einführung von KI-Systemen in den Betrieben maßgeblich von den persönlichen Vorerfahrungen der jeweiligen Geschäftsführung abhängt. Fehlt an der Unternehmensspitze das Verständnis für digitale Werkzeuge, unterbleibt die Implementierung häufig vollständig.
Parallel dazu identifiziert das Institut der deutschen Wirtschaft in Köln eine gravierende Steuerungslücke in deutschen Betrieben. Zwar setzen inzwischen rund 61 Prozent der Unternehmen KI-Werkzeuge ein, doch geschieht dies meist ohne strategische Einbettung. Nur etwa ein Drittel der Firmen verfügt über messbare Produktivitätsziele, ein fest zugewiesenes Budget oder Methoden zur systematischen Nutzenmessung. Vor allem im Mittelstand fungiert KI daher weiterhin als unkoordiniertes Einzelwerkzeug, ohne messbare Rendite auf betriebliche Prozesse zu liefern.
Hinzu kommt ein globales Ungleichgewicht bei den Rahmenbedingungen für moderne KI-Infrastruktur. Zwar steigen die europäischen Investitionen im KI-Sektor auf rund 20 Milliarden Euro an, doch verblasst dieser Wert gegenüber dem US-Markt mit einem Volumen von 284 Milliarden US-Dollar. Europa hält derzeit lediglich rund 7 Prozent der weltweiten Rechenkapazitäten. Dies schränkt die Skalierungsmöglichkeiten europäischer Anbieter ein und zwingt Unternehmen dazu, ihre Kernmodelle auf ausländischer Hardware zu betreiben.
Auf dem Arbeitsmarkt zeichnet sich unterdessen eine tiefgreifende Verschiebung der Qualifikationsanforderungen ab. Prognosen von Gartner gehen davon aus, dass KI bis zum Jahr 2030 weltweit netto etwa 1,7 Millionen zusätzliche Stellen schaffen wird, während sich über 435 Millionen bestehende Rollenprofile fundamental verändern. In Deutschland führt diese Entwicklung aktuell dazu, dass Neueinstellungen im klassischen Einstiegssegment zunehmend zurückgestellt werden. Unternehmen müssen stattdessen erhebliche Mittel in gezielte Weiterbildungsinitiativen investieren, um bestehende Mitarbeiter für den veränderten Arbeitsalltag zu schulen.