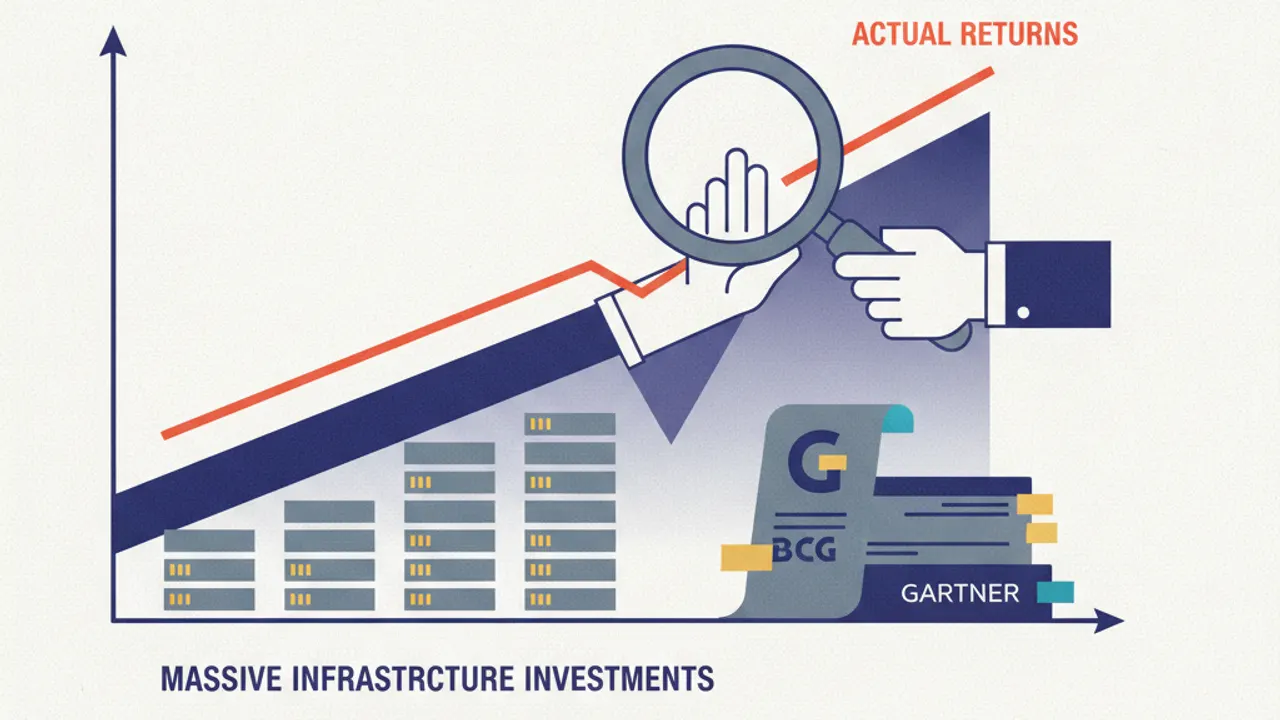
Der weltweite Ausbau von Rechenzentren und Halbleiterkapazitäten für künstliche Intelligenz steuert auf eine gefährliche finanzielle Schieflage zu. Nach einer am 14. Oktober 2026 veröffentlichten Analyse des Marktforschungsunternehmens Gartner belaufen sich die Ausgaben von Hyperscalern und Technologieanbietern für KI-Infrastruktur allein im laufenden Jahr auf nahezu eine Billion US-Dollar. Bis zum Jahr 2030 prognostizieren die Analysten kumulierte Investitionen von rund sieben Billionen US-Dollar. Allerdings droht diesem beispiellosen Kapitalstrom die ökonomische Basis wegzubrechen, da die tatsächliche betriebswirtschaftliche Monetarisierung weit hinter den optimistischen Annahmen der Anbieter zurückbleibt.
Das Ausmaß der drohenden Wertkorrekturen ist beträchtlich. Gartner beziffert das Volumen an KI-Infrastrukturinvestitionen, das bis Ende 2030 von Abschreibungen und Wertberichtigungen bedroht ist, auf über 3,5 Billionen US-Dollar. Um die beträchtlichen Kapitalkosten zu decken und eine branchenübliche Mindestverzinsung des eingesetzten Kapitals von zwölf Prozent zu erzielen, müssten die Rechenzentrumsbetreiber bis 2030 kumulierte Einnahmen von 8,5 Billionen US-Dollar erwirtschaften. Die tatsächlich zurechenbaren Umsätze im Enterprise- und Consumer-Segment werden laut den Gartner-Projektionen im selben Zeitraum jedoch maximal 3,6 Billionen US-Dollar erreichen, was eine massive Lücke in der Refinanzierung offenbart.
Diese Diskrepanz wird den Markt für Rechenleistung grundlegend verändern und eine drastische Konsolidierungswelle auslösen. Gartner erwartet, dass der anhaltende Margenverfall und die hohen Fixkosten dazu führen werden, dass über 80 Prozent der spezialisierten Neocloud-Anbieter bis 2030 ihren eigenständigen Geschäftsbetrieb aufgeben oder von größeren Konkurrenten geschluckt werden. Während finanzstarke Cloud-Konzerne die Durststrecke über andere profitable Geschäftsbereiche abfedern können, geraten fremdfinanzierte Rechenzentrumsbetreiber ohne breite Kundenbasis in existenzielle Liquiditätsengpässe.
Die Ursachen für das Einnahmendefizit spiegeln sich deutlich auf der Nachfrageseite der Anwenderunternehmen wider. Wie die Boston Consulting Group in ihrem am 8. Oktober 2026 veröffentlichten Applied AI Index 2026 darlegt, schlägt sich der technologische Fortschritt erst langsam in den Bilanzen nieder. Zwar geben in der globalen Befragung von über 1.300 Führungskräften aus mehr als 20 Branchen knapp 50 Prozent der Unternehmen an, messbaren geschäftlichen Wert aus ihren Initiativen zu ziehen, was einen Anstieg gegenüber den 40 Prozent der Vorjahre darstellt. Dennoch gelingt es der anderen Hälfte der Wirtschaft nach wie vor nicht, ihre Ausgaben in handfeste finanzielle Erträge zu übersetzen.
Der Hauptgrund für das stockende Umsatzwachstum liegt in der zögerlichen internen Umsetzung. Der BCG-Erhebung zufolge werden lediglich 7,5 Prozent der Unternehmen als vollständig transformiert eingestuft, während 41 Prozent ihre Implementierungen aktiv skalieren. Mehr als 51 Prozent der befragten Betriebe verharren dagegen weiterhin in isolierten Pilotphasen oder fragmentierten Einzellösungen. Diese organisatorische Zersplitterung führt dazu, dass bestehende Softwarelizenzen und Rechenkapazitäten nicht voll ausgeschöpft werden, wodurch die Einnahmen der Infrastrukturanbieter hinter den Erwartungen zurückbleiben.
Gleichzeitig zeigt die BCG-Studie, dass Vorreiterunternehmen durch konsequentes Handeln erhebliche Marktvorteile erzielen. Rund 61 Prozent der führenden Organisationen haben mehrjährige und unternehmensweite Rollouts etabliert, anstatt sich in unverbindlichen Testläufen zu verlieren. Diese strategische Verankerung zahlt sich aus: Vorreiterbetriebe erzielen ein 2,4-mal höheres Umsatzwachstum im Vergleich zu Konkurrenten aus der unteren Hälfte des Reifegrad-Rankings. Der Markt teilt sich damit zunehmend in eine kleine Gruppe hochprofitabler Anwender und eine breite Masse an Akteuren, deren Ausgaben vorerst reine Kostenfaktoren bleiben.